
Gerson Teixeira [1] | 08/09/2026
Baixe aqui o estudo “Comentários sobre as Vulnerabilidades da Segurança Alimentar“
Para os fins deste texto, adota-se um conceito de segurança alimentar restrito à suficiência da disponibilidade interna de alimentos, deixando-se de lado, portanto, as suas demais dimensões. Feito esse esclarecimento, apresentam-se a seguir, em texto corrido, comentários sobre as sensibilidades atuais da segurança alimentar em termos gerais e, especificamente, no caso do Brasil. Ainda que esse recorte metodológico seja admitidamente limitado, recorreu-se a dados e informações de fontes oficiais na expectativa de conferir credibilidade aos comentários. A iniciativa atende a uma sugestão do professor José Graziano da Silva, ex-diretor-geral da FAO e atual presidente do Instituto Fome Zero.
As previsões da FAO sobre o aumento da demanda mundial por alimentos até 2050 já são amplamente conhecidas. Em um horizonte mais curto, as projeções conjuntas da FAO e da OCDE para alimentos estratégicos indicam que, entre 2026 e 2035, o consumo global de trigo crescerá 7,7%; o de milho, 11,2%; o de arroz, 7,9%; o de soja, 8,9%; e o de carne bovina, 6,9%[2]. Essas tendências são corroboradas por estimativas do Serviço de Pesquisa Econômica do USDA que, mesmo excluindo a Oceania e parte da América Latina (mas incluindo toda a América do Sul), sugerem que, entre 2025 e 2033, o consumo mundial de arroz crescerá 6,2%; o de carne bovina, 8,7%; o de trigo, 8%; e o de milho, expressivos 16,7%.
Para o Brasil, especificamente, a OCDE e a FAO projetam as seguintes variações de consumo entre 2026 e 2035: trigo, 3,5%; milho, 8,9%; arroz, –7,3%; soja, 12,8%; óleos vegetais, 12%; açúcar e melaço, –2,2%; carne bovina, –6,6%; e carne de frango, 5,7%.
Nesse contexto, o mundo enfrenta o desafio de garantir uma oferta agroalimentar capaz de acompanhar a trajetória da demanda. Contribuem positivamente para esse desafio, além das inovações em genética — como a tecnologia CRISPR-Cas9 —, os avanços da agricultura digital, o chamado Agro 4.0, que incorpora novas tecnologias ao sistema produtivo. Trata-se de mudanças talvez não disruptivas, mas que, sem dúvida, modernizam e otimizam a gestão e diversas etapas do processo produtivo.
Ainda assim, os investimentos em pesquisa e desenvolvimento na agricultura não têm sido suficientes para manter o ritmo de crescimento da produtividade agrícola observado no passado. Segundo pesquisa da agência ERS/USDA sobre produtividade agrícola internacional, o índice de produtividade da agricultura mundial cresceu 16% entre 2009 e 2023, contra 28% no período de 1994 a 2008. No Brasil, esse mesmo índice cresceu 57% entre 1994 e 2008, mas apenas 28% entre 2009 e 2023. Europa Ocidental e Estados Unidos, por sua vez, vêm apresentando produtividade agrícola rigorosamente estagnada nos últimos anos.
Esse quadro sugere que as elevadas respostas produtivistas alcançadas pela agricultura como efeito da revolução verde não vêm se repetindo com as novas tecnologias, por razões diversas que fogem ao escopo deste texto. Caberia, no entanto, especular se essa perda de capacidade de resposta em produtividade não se deve, em parte significativa, aos impactos da crise climática — ainda que não haja, aqui, uma resposta científica para essa hipótese. O que é certo é que os efeitos da crise climática, tanto em sinistros de grandes proporções quanto na deterioração geral das condições adequadas à atividade agrícola, representam o maior dos desafios — já presente e ainda por vir — para a garantia da segurança alimentar no Brasil e no planeta. A Lei de Malthus voltará a preocupar a humanidade?
A esse fator de extrema severidade somam-se as turbulências da geopolítica mundial, com suas consequências desestruturantes sobre a ordem do pós-guerra, que provavelmente exigirão repactuações no médio prazo. A unipolaridade foi superada no mundo, mas a potência até então hegemônica optou, sob a administração Trump, por ir às últimas consequências numa tentativa — até aqui inútil — de conter a afirmação do “império” chinês. Para tanto, essa potência em declínio relativo busca preservar o status quo unipolar, notadamente pelo controle do petróleo, pela disseminação de sanções, por guerras comerciais e militares, por ameaças e por um quadro geral de desordem. Como resultado, regras e instituições multilaterais reguladoras e responsáveis pela solução de controvérsias comerciais foram fragilizadas.
Some-se a isso a proliferação de conflitos e até a imposição de restrições à livre navegação oceânica, que prejudicam o suprimento de insumos estratégicos, comprometendo a segurança jurídica global e trazendo reflexos para o comércio e para a confiabilidade dos negócios e das relações internacionais. Dependendo dos desdobramentos, esse cenário — entre tantos outros danos à humanidade — pode, além de impactar os custos de produção e os preços dos alimentos, represar investimentos em unidades produtivas de larga escala voltadas a commodities agrícolas.
No caso do Brasil, vive-se uma situação no mínimo inusitada. O atual terceiro mandato do governo Lula, aqui referido como govLula3, registra uma redução considerável da inflação da “alimentação no domicílio”, mas também explosões nos preços de alimentos sensíveis — o que neutraliza, para as famílias, a sensação de conforto que a estabilização média dos preços deveria proporcionar[3]. De todo modo, essa contenção relativa, mas significativa, dos preços dos alimentos no govLula3 é um fenômeno instigante. Afinal: (i) o país segue em trajetória de queda do desemprego, cuja taxa atingiu o menor nível histórico, com o emprego com carteira assinada subindo de 33,7 milhões de pessoas no período Bolsonaro para 38,3 milhões, até 2025, no govLula3; (ii) segundo recortes utilizados pelo Ipea, a proporção de pessoas abaixo da linha da pobreza caiu da média de 14,2%, no período Bolsonaro, para 9,1%, na média do govLula3 — uma redução de 36%; (iii) o ganho real acumulado do salário mínimo saltou de 1,2%, no período Bolsonaro, para 12,5% em todo o govLula3; (iv) o Brasil saiu novamente do Mapa da Fome; e (v) o consumo per capita de alimentos tem aumentado no govLula3[4], ainda que acompanhado de redução na produção de alguns itens e de exportações excessivas de outros.
Diante desses fatores, que sugerem maior pressão da demanda por alimentos, como explicar a relativa estabilidade dos preços? Não há uma resposta definitiva, mas há razões para suspeitar que essa estabilidade média dos preços dos alimentos in natura ao consumidor, no govLula3, reflita, em boa medida, o crescimento do consumo de ultraprocessados no Brasil, conforme atesta pesquisa da NielsenIQ[5]. Também contribui para esse quadro o alcance “relativamente localizado” dos fenômenos climáticos, ainda que frequentes — o Brasil teria enfrentado uma crise de grandes proporções no abastecimento de arroz caso a enchente no Rio Grande do Sul tivesse ocorrido poucos dias antes do observado.
Fruto desse processo de contenção dos preços combinado ao aumento da renda dos trabalhadores, o Brasil ganhou posição de destaque mundial na relação entre os gastos dos consumidores e os gastos com alimentos: em 2022, último ano do governo Bolsonaro, essa relação foi de 16,2%.
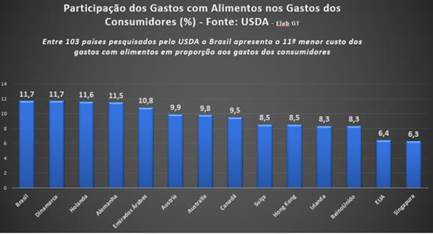
Participação dos gastos com alimentos nos gastos dos consumidores (%)
Fonte: USDA. Entre 103 países pesquisados, o Brasil está entre os que destinam a maior proporção de seus gastos à alimentação.
A essa vulnerabilidade externa soma-se um conjunto de riscos de natureza mais estrutural. Afora, por óbvio, os riscos globais para a atividade agrícola — evidenciados, sobretudo, pela emergência climática —, a oferta agrícola (ou, mais precisamente, a produção) e o abastecimento alimentar interno enfrentam também graves tensões de ordem especificamente interna. É notório que, numa economia agrícola sob a hegemonia do agronegócio exportador, os produtos destinados ao mercado externo apresentam atratividade econômica diferenciada e positiva em relação ao mercado doméstico. Ao menos três fatores explicam essa condição: o câmbio, a Lei Kandir e os preços internacionais[6].
Em decorrência, a ênfase exportadora alcançada pela agricultura brasileira pode ser comprovada por indicadores que relacionam os volumes exportados aos volumes produzidos. Em 2025, por exemplo, o volume de soja exportado pelo Brasil correspondeu a 63% do volume produzido, contra 42,5% nos Estados Unidos. No caso do milho, o Brasil exportou 37,3% do que produziu, ante 16% dos americanos; e, na carne bovina, as exportações brasileiras equivaleram a 31% da produção, contra 9,6% nos EUA[7].
Dessa assimetria competitiva entre os mercados externo e interno resulta a perda progressiva de espaço, na base produtiva da agricultura brasileira, de alimentos centrais da dieta básica dos brasileiros — como arroz, feijão e mandioca —, que disputariam área com os produtos nobres do agronegócio exportador. É comum o contra-argumento de que isso se deveria a mudanças no hábito alimentar dos brasileiros. Pode até ser, mas não propriamente por uma acomodação natural da cultura alimentar, e sim pela competição imposta pelos ultraprocessados. Afinal, quem poderia afirmar, com segurança, que arroz e feijão perderam preferência entre os brasileiros?
O fato é que, de 2000 a 2024, a participação conjunta de arroz, feijão e mandioca na área total de lavouras temporárias caiu de 22% para 6%, enquanto a da soja saltou de 30% para 50,5% — no período, a área plantada com soja incorporou 33 milhões de hectares[8]. O gráfico a seguir deixa claro que essa expansão da soja no Brasil ocorreu sobretudo pela incorporação de novas áreas à cultura, e não propriamente por ganhos de produtividade.
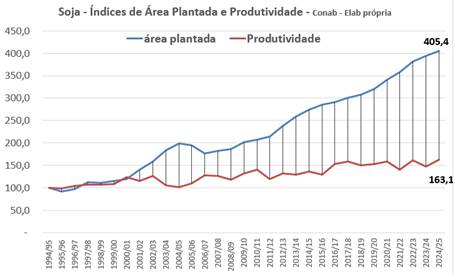
Soja — Índices de área plantada e produtividade (Conab; elaboração própria).
Em suma, a trajetória de redução na produção de arroz, feijão e mandioca não se converteu em crise no abastecimento e nos preços, em razão da também decrescente trajetória de consumo desses alimentos[9] — “forçosamente” e progressivamente substituídos por alimentos ultraprocessados, cuja conta, cabe registrar, já está sendo cobrada pelo SUS.
Um ponto adicional de vulnerabilidade para o abastecimento alimentar no Brasil, com potencial de provocar explosões nos preços, refere-se ao desmonte da política de estoques públicos de alimentos. Isso porque, na ausência de estoques públicos, quebras de safra em níveis relevantes — sobretudo para produtos com dificuldades de importação — resultarão em impactos iminentes sobre o abastecimento e os preços. Esse quadro foi agravado pela revogação da Lei Delegada nº 4 pela Lei da Liberdade Econômica, que blindou os estoques privados de qualquer intervenção da União.
Os números comprovam a gravidade do quadro: na posição de maio de 2026, os estoques públicos de milho no Brasil atendiam a apenas 0,5 dia da demanda do produto; os estoques de trigo da Conab cobririam 5 horas do consumo nacional; os de feijão, 36 minutos. Já os estoques de arroz — reforçados por compras públicas destinadas a atender a demanda dos arrozeiros do Rio Grande do Sul — apresentavam a melhor posição relativa, ainda que suficiente para apenas 10 dias de consumo nacional.
Nesse cenário, num momento de super El Niño que confirma o avanço das ameaças econômicas e existenciais associadas à crise climática, o esvaziamento da política de estoques expõe a magnitude das vulnerabilidades do abastecimento em um dos maiores produtores mundiais de alimentos. Essa vulnerabilidade é ainda mais notável por ocorrer em um país que, em proporção do PIB, só fica atrás da China em gastos públicos de apoio à agricultura no mundo. Segundo a OCDE[10], na posição de 2024, os 18,5 bilhões de dólares destinados pelo governo brasileiro ao suporte total ao setor corresponderam a 0,86% do PIB. A China destinou 299 bilhões de dólares (1,63% do PIB); a União Europeia, 117 bilhões (0,61% do PIB); e os Estados Unidos, 120 bilhões de dólares (0,41% do PIB).
Entre os fatores que ameaçam a estabilidade do abastecimento alimentar, é pertinente considerar, ainda, as falhas na concepção e na gestão das políticas agrícolas — em especial, do crédito rural. A rigor, não se trata propriamente de “falhas”, mas de decisões políticas deliberadas que subordinam as políticas agrícolas aos interesses do agronegócio exportador. O caso mais emblemático é o Pronaf, que, em tese, deveria ser o instrumento para consolidar a agricultura familiar como guardiã da segurança alimentar no Brasil. Na prática, porém, o programa mantém elevado grau de concentração regional, por desconsiderar estratégias óbvias de planejamento agrícola voltadas a maior simetria federativa e social e à redução dos riscos de abastecimento. Resume-se, em boa medida, a seguir a inércia do mercado — o que o torna quase exclusivo dos agricultores familiares mais capitalizados — e volta-se ao financiamento de produtos que atendem mais às cadeias do agronegócio do que às demandas da segurança alimentar.
Os números de 2025 ilustram bem esse padrão de concentração[11]: a região Sul — que detém 17% dos estabelecimentos familiares do país — concentrou praticamente metade do valor financiado pelo Pronaf (49,3%), enquanto o Nordeste, com 48% dos estabelecimentos familiares, recebeu apenas 20% dos recursos do programa. Ainda em 2025, o Rio Grande do Sul absorveu sozinho 13% dos recursos do Pronaf (R$ 8,4 bilhões); mesmo sendo responsável por mais de 70% da produção nacional de arroz, os financiamentos destinados a essa cultura no estado corresponderam a apenas 0,4% do número de contratos e a 0,8% do valor financiado pelo programa no RS — a soja concentrou 20% (R$ 1,7 bilhão) e os bovinos, 21% (R$ 1,8 bilhão).
No âmbito nacional, em 2025, o conjunto formado por arroz, feijão, mandioca, ovinos, leite, aves e caprinos recebeu R$ 1,6 bilhão em financiamentos do Pronaf — equivalente a apenas 2,4% do total aplicado pelo programa. Em contraste, somente a pecuária bovina recebeu R$ 30 bilhões, o equivalente a 19 vezes mais do que o conjunto de todos os alimentos citados. Bovinos, soja e café, juntos, concentraram 58% do valor total dos recursos aplicados pelo programa naquele ano. Em todo o Nordeste, no mesmo período, o Pronaf financiou apenas 49 contratos de arroz e 2 de feijão; na região Centro-Oeste, foram 2 contratos de arroz e 1 de feijão; e, no Norte, nenhum contrato de arroz ou feijão foi financiado — praticamente só bovinos. Não seria exagero dizer que, na prática, o “Pronaf B” tem se tornado o “Pronaf Bovino”.
Essa realidade já é objeto de preocupação por parte dos órgãos governamentais com atribuições na política agrícola. No entanto, mesmo diante da consciência institucional sobre tantas distorções, os setores organizados beneficiários do Pronaf — já enraizados no controle político do programa — não enfrentam maiores dificuldades para conter as mudanças estruturais necessárias. No impasse entre o dever e o poder de fazer, os sucessivos Planos Safra da Agricultura Familiar reeditam, a cada ano, medidas ineficazes do ponto de vista de mudanças substantivas no Pronaf, camufladas por discursos que se pretendem ambiciosos. Não se consegue, sequer, explorar por meio do Pronaf o enorme potencial produtivo propiciado, ao longo de todo o ano, pela diversidade dos calendários agrícolas do país — o que permitiria maior simetria federativa ao programa, com o benefício adicional de reforçar a segurança alimentar.
É claro que outros fatores também podem impactar de forma severa a segurança alimentar no Brasil, como os custos de produção numa atividade extremamente dependente de importações de insumos químicos e genéticos, além do câmbio e das sazonalidades.
Para encerrar estes comentários — e por se tratar de um episódio já superado em termos de momento e contexto político —, cabe registrar que, por iniciativa do então líder do governo no Senado, foi encaminhado ao presidente da República um texto com medidas emergenciais destinadas a reduzir o grau de vulnerabilidade da segurança alimentar no Brasil. O líder do governo comunicou o envio do documento, pelo presidente, ao Ministro da Fazenda. Na melhor das hipóteses, foi descartado o caráter emergencial das medidas propostas.
Baixe aqui o estudo “Comentários sobre as Vulnerabilidades da Segurança Alimentar“
[1]Atualmente coordena a assessoria técnica do senador Beto Faro (PT/PA).
[2]Projeções da OCDE/FAO para o comércio e os mercados agrícolas, disponíveis em: https://dataexplorer.oecd.org (OECD Agricultural Outlook 2026-2035).
[3]O IPCA acumulado da alimentação no domicílio durante o governo Bolsonaro foi de 56,1%. No govLula3, até julho de 2026, esse crescimento foi de “apenas” 13,7%. No entanto, sem contar as causas sazonais, alguns alimentos importantes registraram, no govLula3, IPCAs extremamente elevados — por exemplo: cenoura (106%), repolho (57%), café (49%), batata-doce (47%), alface (40%), couve (39%), carne de patinho (24%), peito de frango (20%) e contrafilé (17,5%), entre outros.
[4]Em comparação com o período Bolsonaro, no govLula3 o consumo per capita de carne bovina cresceu da média anual de 29,7 kg/pessoa para 34,4 kg/pessoa (Conab); o de carne de frango, de 44 para 45 kg/pessoa/ano (ABPA); o de carne suína, de 16,5 para 18,7 kg/pessoa/ano (ABPA); o de ovos, de 244,8 para 266,3 unidades/pessoa/ano (ABPA); e até o de café — que figura entre os alimentos com explosão de preços — cresceu de 4,79 kg/pessoa/ano para 4,98 kg/pessoa/ano (Abic).
[5]NielsenIQ. Bets entram no orçamento familiar e pressionam o consumo: o novo retrato do shopper brasileiro, 2026. Disponível em: https://nielseniq.com/global/pt/insights/analysis/2026/
[6]O índice real dos preços internacionais dos alimentos medido pela FAO variou de 98,1, em 2020, para 131,1, em julho de 2026.
[7]As referências aos Estados Unidos se justificam porque, além de manterem a maior economia agrícola do mundo, disponibilizam serviço de estatísticas setoriais em escala e diversidade não existentes em outros países.
[8]IBGE/Sidra.
[9]De 2012 a 2025, o consumo per capita de arroz no Brasil caiu de 63,6 kg/pessoa/ano para 49,2 kg/pessoa/ano; e o de feijão, de 18,6 para 12,7 kg/pessoa/ano (IBGE e Conab).
[10]OECD. Agricultural Support data, 2024.
[11]Os resultados do Pronaf são apresentados por ano civil, e não por ano-safra, em razão de alteração na disponibilização dos dados pelo Banco Central.


